Hợp Đồng Quyền Chọn Là Gì? Khái niệm và Cách thức hoạt động
16/10/2026
Hợp đồng quyền chọn là một trong những công cụ phái sinh được sử dụng trên thị trường tài chính và hàng hóa, cho phép nhà đầu tư xây dựng chiến lược giao dịch theo kỳ vọng biến động giá. Tuy nhiên, để hiểu cách thức hoạt động, chi phí tham gia và những rủi ro có thể phát sinh, nhà đầu tư cần nắm rõ đặc điểm của loại hợp đồng này. Vậy hợp đồng quyền chọn là gì, có những loại nào và được giao dịch như thế nào trên thị trường hàng hóa? Cùng Saigon Futures tìm hiểu chi tiết trong bài viết dưới đây.
Hợp đồng quyền chọn là gì?
Hợp đồng quyền chọn (Options Contract) là hợp đồng phái sinh cho phép người mua có quyền, nhưng không có nghĩa vụ, mua hoặc bán một tài sản cơ sở theo mức giá đã xác định trong một khoảng thời gian hoặc tại thời điểm quy định. Để có được quyền này, người mua thường phải trả một khoản phí quyền chọn (premium) cho người bán hợp đồng.
Trong thị trường hàng hóa, tài sản cơ sở có thể là các mặt hàng như nông sản, kim loại hoặc năng lượng. Giá trị hợp đồng quyền chọn biến động theo giá hàng hóa cơ sở và các yếu tố như giá thực hiện, thời hạn hợp đồng và mức biến động thị trường.
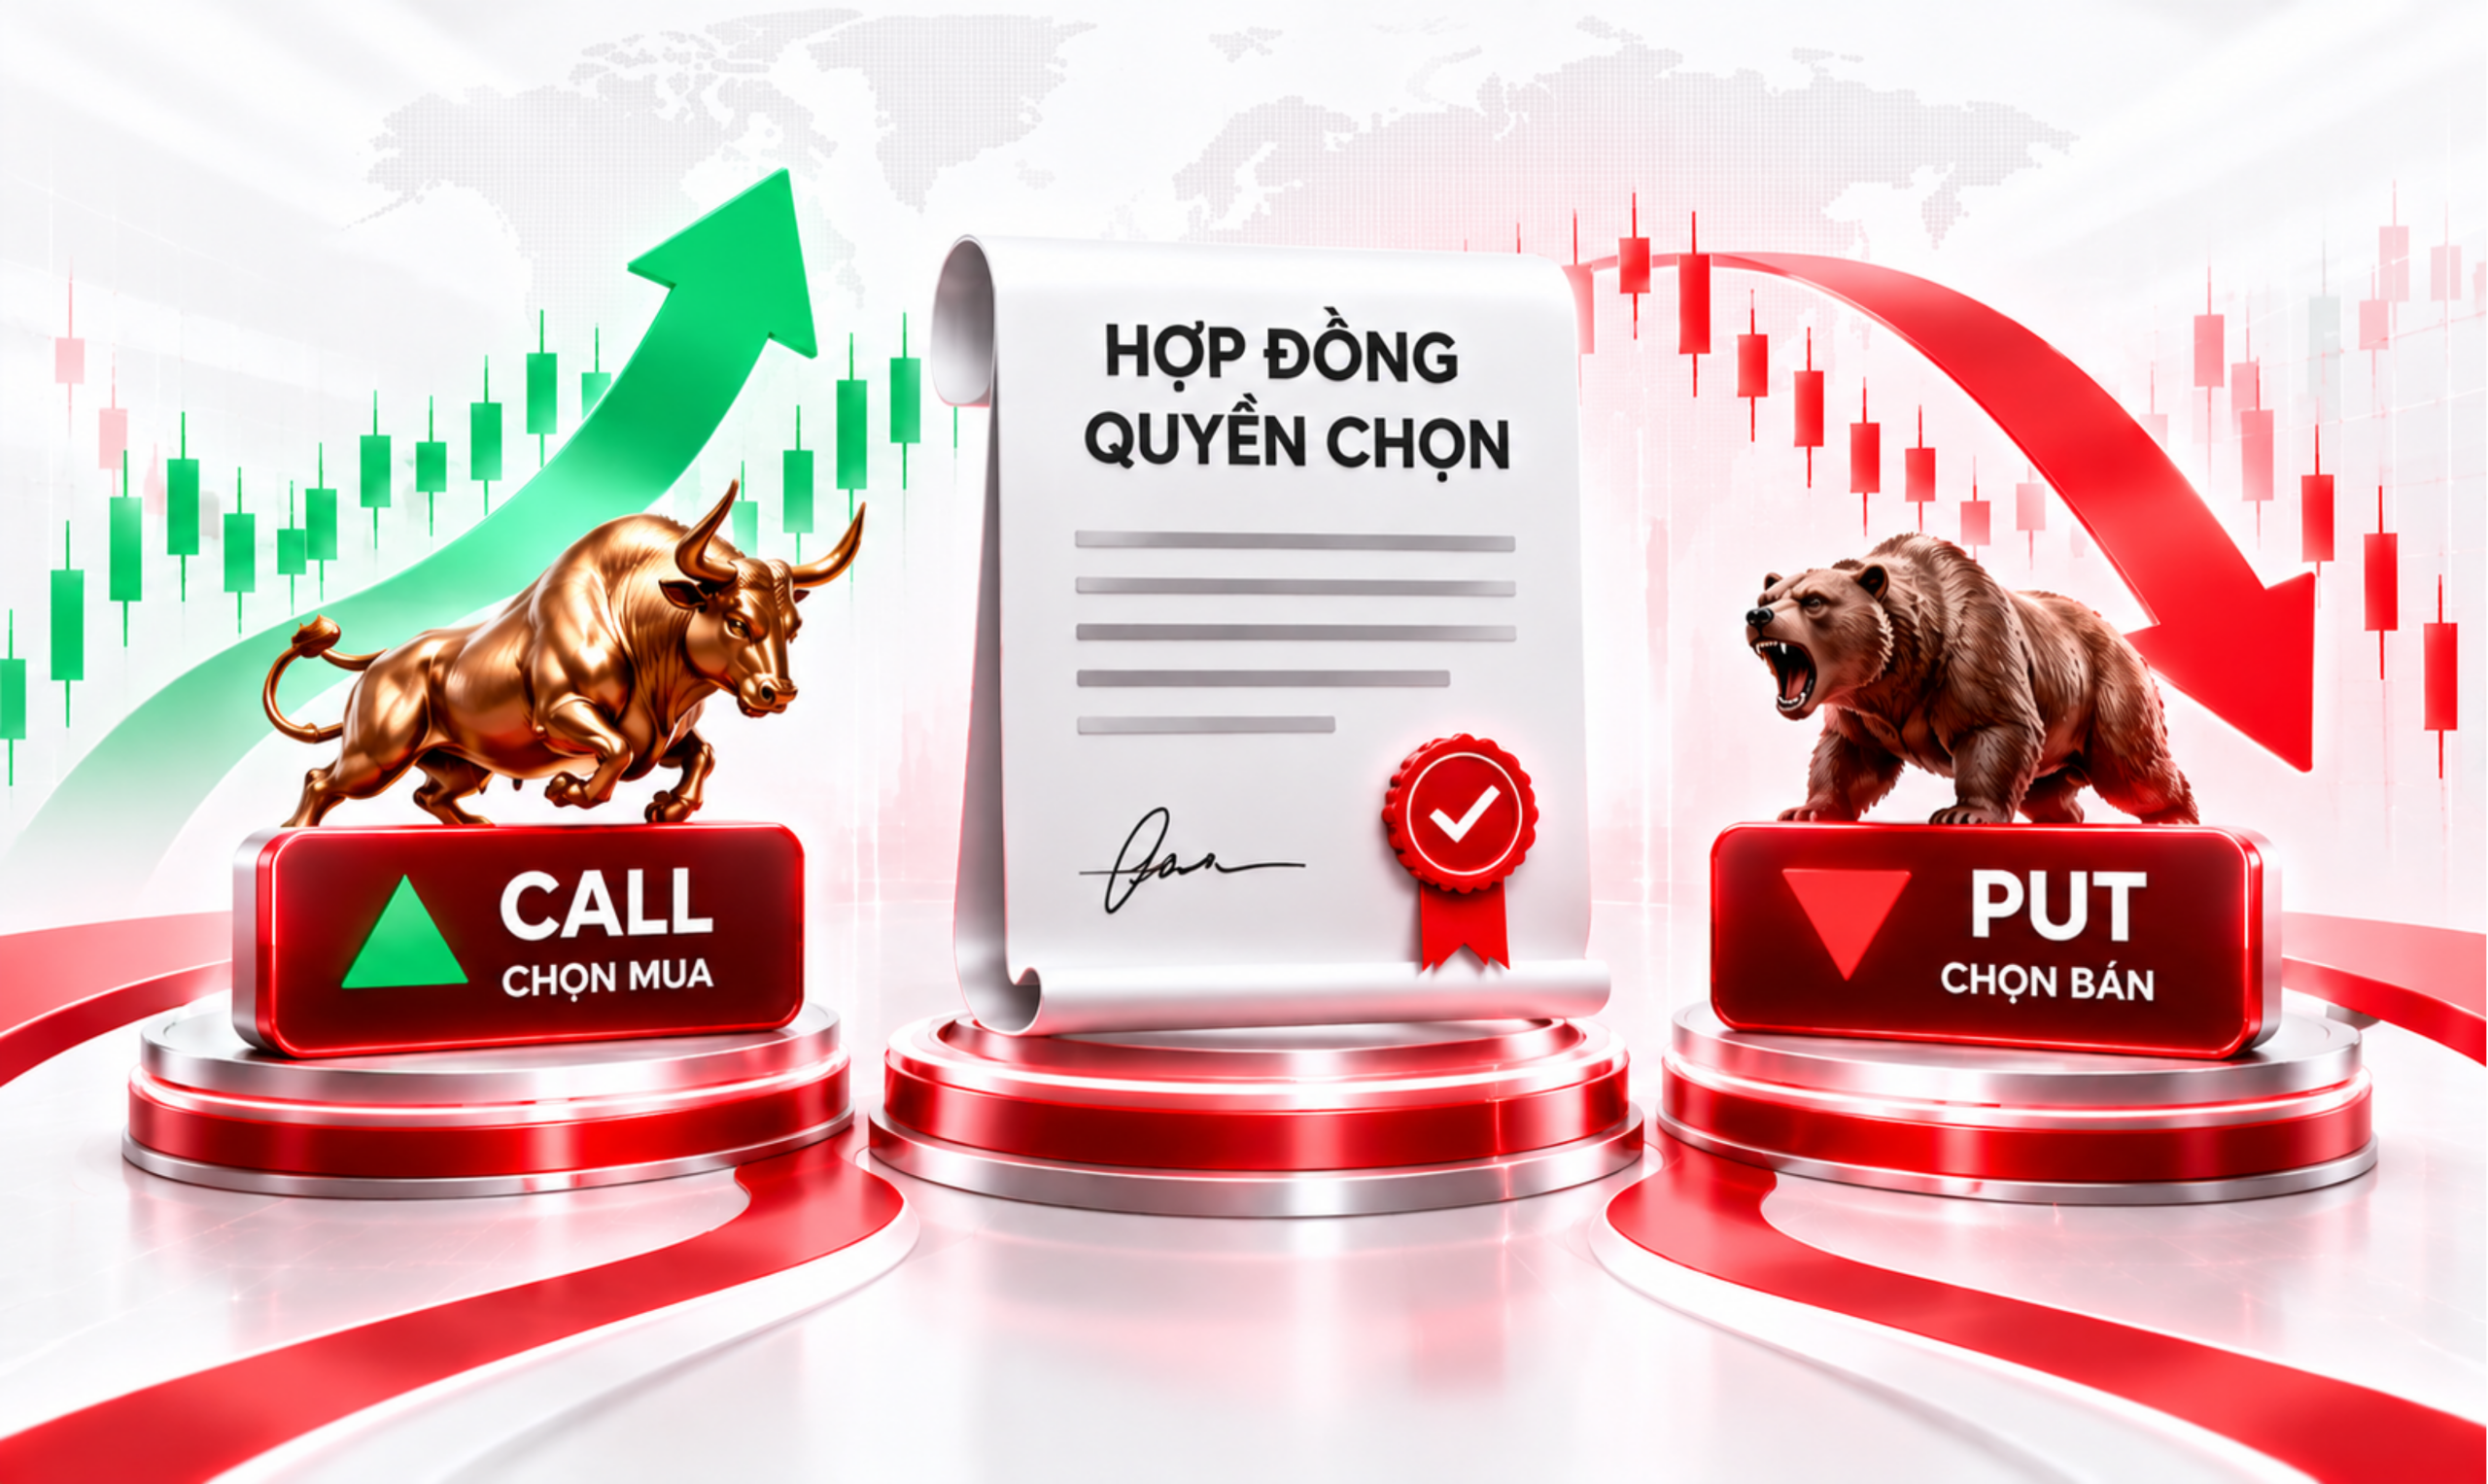
Hợp đồng quyền chọn gồm hai loại cơ bản:
- Quyền chọn mua (Call Option): Cho phép người mua có quyền mua tài sản cơ sở theo mức giá thực hiện đã thỏa thuận.
- Quyền chọn bán (Put Option): Cho phép người mua có quyền bán tài sản cơ sở theo mức giá thực hiện đã thỏa thuận.
Hợp đồng quyền chọn hoạt động như thế nào
Điểm khác biệt quan trọng của hợp đồng quyền chọn so với hợp đồng tương lai là người mua quyền chọn có quyền quyết định có thực hiện quyền hay không, tùy theo điều kiện hợp đồng. Tuy nhiên, người bán quyền chọn có thể phát sinh nghĩa vụ khi người mua thực hiện quyền. Vì vậy, trước khi giao dịch, nhà đầu tư cần hiểu rõ phí quyền chọn, giá thực hiện, thời hạn hợp đồng và các nghĩa vụ liên quan.
Nhìn chung, hợp đồng quyền chọn là công cụ có thể được sử dụng để đầu cơ theo biến động giá hoặc quản trị rủi ro giá hàng hóa. Hiệu quả của giao dịch phụ thuộc vào diễn biến thị trường, cấu trúc hợp đồng và chiến lược của nhà đầu tư; do đó, cần tìm hiểu kỹ cơ chế hoạt động trước khi tham gia. Trên thị trường hàng hóa, quyền chọn có thể được xây dựng trên các hợp đồng hàng hóa cơ sở như Ngô, Đậu tương, Lúa mì, Đường 11 hoặc Cà phê Arabica tùy sản phẩm được niêm yết.
Những thành phần trong quyền chọn
Theo đó, để thực hiện được quyền chọn mua và bán nhà đầu tư cần nắm rõ những thành phần chính của hợp đồng quyền chọn:
- Tài sản cơ sở: Là tài sản hoặc hợp đồng mà quyền chọn dựa trên đó. Tài sản cơ sở có thể là cổ phiếu, chỉ số, tiền tệ, hàng hóa.
- Quy mô quyền chọn (volume): Là khối lượng, giá trị của tài sản được thực hiện bởi các bên trong thời gian tương lai với hợp đồng quyền chọn.
- Giá thực hiện (Strike Price): Là mức giá được xác định trong hợp đồng mà người mua quyền có thể mua hoặc bán tài sản cơ sở khi thực hiện quyền.
- Ngày đáo hạn (Expiry Date): Là thời điểm quyền chọn kết thúc hiệu lực. Sau ngày đáo hạn, người mua không còn quyền thực hiện hợp đồng và người bán cũng không còn nghĩa vụ từ quyền chọn đó.
Thời điểm thực hiện quyền phụ thuộc vào kiểu quyền chọn. Với quyền chọn kiểu Mỹ, quyền có thể được thực hiện trước hoặc tại ngày đáo hạn; với quyền chọn kiểu châu Âu, quyền chỉ được thực hiện tại ngày đáo hạn.
- Phí quyền chọn (Premium): Đây là khoản tiền người mua trả cho người bán để sở hữu quyền chọn. Premium thay đổi theo nhiều yếu tố như giá tài sản cơ sở, giá thực hiện, thời gian còn lại đến đáo hạn và mức độ biến động của thị trường. Người mua phải trả phí này ngay khi mở vị thế quyền chọn.
- Phương thức thanh toán: Tùy từng sản phẩm, quyền chọn có thể được thực hiện theo quy định cụ thể của Sở giao dịch. Với quyền chọn hàng hóa tại MXV, phương thức thực hiện quyền và các điều kiện liên quan được quy định trong đặc tả từng hợp đồng.
Hơn hết, người mua có thể thực hiện quyền chọn mua hoặc bán để có thể gia tăng lợi nhuận, nhưng người bán bắt buộc phải thực hiện vị thế bán và bàn giao tài sản, nếu người mua quyết định thực hiện quyền chọn mua theo hợp đồng.
Song, nếu như người mua hợp đồng thực hiện quyền chọn bán, thì người bán phải thực hiện việc mua tài sản cơ sở từ người đã mua hợp đồng, dù cho mức giá cơ sở trên thị trường có tăng hay giảm. Từ đó, chúng ta thấy được người bán hợp đồng sẽ chịu nhiều rủi ro hơn người mua về cả quyền chọn mua và bán.
Chi phí của hợp đồng quyền chọn được xác định như thế nào
Phí quyền chọn (Premium) là khoản chi phí quan trọng nhất đối với người mua quyền chọn. Mức phí không cố định mà thay đổi theo điều kiện thị trường.
Một số yếu tố chính tác động đến Premium gồm:
- Giá tài sản cơ sở: Giá thị trường càng thuận lợi so với giá thực hiện, quyền chọn thường có giá trị cao hơn.
- Giá thực hiện: Khoảng cách giữa giá thực hiện và giá thị trường ảnh hưởng trực tiếp đến giá trị của quyền chọn.
- Thời gian đến đáo hạn: Thời gian còn lại càng dài, quyền chọn thường có nhiều thời gian để trở nên có giá trị.
- Mức độ biến động của thị trường: Biến động kỳ vọng càng lớn, Premium thường càng cao do khả năng quyền chọn có giá trị khi đáo hạn tăng lên.
Vì vậy, không nên hiểu đơn giản rằng “càng gần ngày đáo hạn thì phí quyền chọn luôn giảm”. Premium còn phụ thuộc vào biến động của tài sản cơ sở và nhiều yếu tố khác.
Đối với người mua quyền chọn, Premium là khoản chi phí phải trả để đổi lấy quyền lựa chọn, còn đối với người bán, đây là khoản phí nhận được để chấp nhận nghĩa vụ tiềm ẩn của hợp đồng.
Phương thức hoạt động của hợp đồng quyền chọn
Trên thị trường hiện nay tồn tại hai loại quyền chọn cơ bản là: Quyền chọn mua (Call Option) và Quyền chọn bán Put Option), tùy thuộc vào tình hình thị trường và nhà đầu tư sẽ có những quyết định từng loại quyền chọn phù hợp.
Nhà đầu tư thường sẽ thực hiện quyền chọn mua, nếu như họ dự cảm được hàng hóa hoặc một tài sản nào đó đang trên đà tăng trưởng và thực hiện quyền chọn bán khi dự đoán giá trị tài sản có xu hướng giảm sâu.
Có thể hiểu đơn giản:
Mua Call → kỳ vọng giá tăng
Mua Put → kỳ vọng giá giảm
Đồng thời, nhà đầu tư cũng có thể kết hợp cả hai quyền chọn mua và bán để gia tăng lợi nhuận nhưng vẫn đảm bảo mức an toàn. Nhưng thông thường để thực hiện sự kết hợp này đòi hỏi, nhà đầu tư phải có những dự báo chính xác về sự biến động trên thị trường.
Các kiểu quyền chọn
Chủ yếu các nhà đầu tư trên thị trường thực hiện hai kiểu quyền chọn chính là Quyền chọn kiểu châu Âu (thực hiện quyền chọn vào ngày đáo hạn), Quyền chọn kiểu Mỹ (thực hiện quyền bất kỳ thời điểm nào trước hoặc tại ngày đáo hạn, tùy theo quy định của từng hợp đồng.)
Ngoài hai kiểu trên, thị trường tài chính còn có các cấu trúc quyền chọn phức tạp hơn như quyền chọn châu Á, quyền chọn rào cản và nhiều dạng quyền chọn kết hợp khác.
Đối với quyền chọn hàng hóa tại MXV, kiểu thực hiện được quy định theo từng sản phẩm. Chẳng hạn, đặc tả quyền chọn Ngô CBOT hiện quy định quyền chọn kiểu Mỹ.
Cách thức hoạt động của hợp đồng quyền chọn – Ví dụ minh họa
Để hiểu cụ thể về các thức hoạt động của hợp đồng quyền chọn, chúng ta cùng điểm qua ví dụ sau đây:
Giả sử ngày 15/10/2026, anh A mua từ anh B một hợp đồng quyền chọn mua 20.000 tấn lúa, với giá thực hiện là 6.200.000 đồng/tấn và thời hạn 6 tháng, đáo hạn vào ngày 15/04/2027. Phí quyền chọn giả định là 100.000 đồng/tấn.
Theo đó:
- Anh A: Người mua hợp đồng quyền chọn.
- Anh B: Người bán hợp đồng quyền chọn.
- Tài sản cơ sở: 20.000 tấn lúa.
- Giá thực hiện: 6.200.000 đồng/tấn.
- Ngày đáo hạn: 15/04/2027.
- Phí quyền chọn: 100.000 đồng/tấn, tương đương tổng cộng 2 tỷ đồng cho 20.000 tấn.
Giả sử tại ngày đáo hạn, giá lúa trên thị trường có thể diễn biến theo hai kịch bản sau:
- Giá lúa giảm xuống còn 5.800.000 đồng/tấn.
- Giá lúa tăng lên 6.800.000 đồng/tấn.
1. Trường hợp 1: Giá lúa giảm xuống 5.800.000 đồng/tấn
Khi giá thị trường thấp hơn giá thực hiện, anh A sẽ phải trả 6.200.000 đồng/tấn nếu thực hiện quyền mua, trong khi có thể mua lúa trên thị trường với giá 5.800.000 đồng/tấn. Chênh lệch bất lợi là 400.000 đồng/tấn.
Lúc này, anh A có thể cân nhắc hai phương án:
- Không thực hiện quyền chọn mua: Anh A mua lúa trên thị trường với giá thấp hơn và chấp nhận mất khoản phí quyền chọn đã trả là 2 tỷ đồng.
- Thực hiện quyền chọn mua: Anh A mua lúa theo giá thực hiện 6.200.000 đồng/tấn, cao hơn giá thị trường 400.000 đồng/tấn. Phương án này không có lợi nếu mục tiêu là mua lúa với giá thấp nhất tại thời điểm đáo hạn.
Trong kịch bản này, nếu không thực hiện quyền và không phát sinh khoản thu hoặc chi phí nào khác, khoản lỗ của anh A từ vị thế mua quyền chọn là 2 tỷ đồng, tương ứng với phí quyền chọn đã trả.
2. Trường hợp 2: Giá lúa tăng lên 6.800.000 đồng/tấn
Nếu giá thị trường tăng lên 6.800.000 đồng/tấn, anh A có thể thực hiện quyền chọn mua lúa theo giá đã thỏa thuận là 6.200.000 đồng/tấn, sau đó bán theo giá thị trường 6.800.000 đồng/tấn.
Chênh lệch giá có lợi là:
- Chênh lệch trên mỗi tấn: 6.800.000 − 6.200.000 = 600.000 đồng/tấn.
- Tổng chênh lệch trên 20.000 tấn: 600.000 × 20.000 = 12 tỷ đồng.
- Trừ phí quyền chọn: 12 tỷ − 2 tỷ = 10 tỷ đồng.
Như vậy, lợi nhuận trước các chi phí giao dịch, lưu kho, vận chuyển và các chi phí liên quan khác của anh A là 10 tỷ đồng, giả định hợp đồng cho phép thực hiện quyền và toàn bộ khối lượng được giao dịch theo các mức giá nêu trên.
Qua ví dụ này, có thể thấy người mua quyền chọn mua có thể hưởng lợi khi giá tài sản cơ sở tăng vượt giá thực hiện, đồng thời có quyền không thực hiện giao dịch nếu giá thị trường diễn biến bất lợi. Tuy nhiên, phí quyền chọn vẫn là khoản chi phí phải chịu dù quyền có được thực hiện hay không.
Ưu điểm và nhược điểm của hợp đồng quyền chọn
1. Ưu điểm
Giới hạn rủi ro cho người mua: Người mua quyền chọn có thể không thực hiện quyền khi thị trường diễn biến bất lợi. Với vị thế mua quyền chọn, khoản Premium trả trước là chi phí chính cần xem xét.
Linh hoạt trong phòng ngừa rủi ro: Quyền chọn có thể được sử dụng để bảo vệ một vị thế hoặc kế hoạch mua bán hàng hóa trước biến động giá bất lợi.
Có thể giao dịch theo cả hai chiều: Nhà đầu tư có thể sử dụng Call khi kỳ vọng giá tăng hoặc Put khi kỳ vọng giá giảm.
Tận dụng biến động giá với khoản Premium: Người mua quyền chọn không cần thanh toán toàn bộ giá trị tài sản cơ sở để có được quyền theo hợp đồng.
2. Nhược điểm
Phải trả Premium: Nếu quyền chọn hết hạn mà không có giá trị, người mua có thể mất toàn bộ Premium đã trả.
Cấu trúc phức tạp: Giá quyền chọn chịu tác động đồng thời bởi giá tài sản cơ sở, giá thực hiện, thời gian và biến động thị trường nên khó đánh giá hơn một số sản phẩm cơ bản.
Rủi ro cao đối với người bán quyền chọn: Người bán nhận Premium nhưng phải thực hiện nghĩa vụ nếu người mua thực hiện quyền và được chỉ định.
Thời gian ảnh hưởng đến giá trị quyền chọn: Khi thời hạn còn lại ngắn dần, quyền chọn có thể mất giá nhanh nếu thị trường không diễn biến theo kỳ vọng.
So sánh Hợp đồng quyền chọn và Hợp đồng tương lai
1. Điểm chung
Hợp đồng quyền chọn và hợp đồng tương lai có một số đặc điểm chung đáng chú ý:
- Đều là công cụ phái sinh: Giá trị hợp đồng phụ thuộc vào biến động giá của tài sản cơ sở, chẳng hạn như hàng hóa, cổ phiếu hoặc chỉ số tài chính, tùy theo thị trường giao dịch.
- Có thời hạn và điều khoản hợp đồng: Mỗi hợp đồng đều có những quy định cụ thể về tài sản cơ sở, giá, thời hạn và phương thức thanh toán hoặc thực hiện.
- Hỗ trợ đầu cơ và phòng ngừa rủi ro giá: Nhà đầu tư có thể sử dụng hai công cụ này để tìm kiếm lợi nhuận từ biến động giá hoặc hạn chế tác động của biến động giá đến hoạt động kinh doanh.
- Có cơ chế quản lý rủi ro giao dịch: Với các hợp đồng được giao dịch trên sở giao dịch tập trung, cơ chế ký quỹ và thanh toán bù trừ giúp quản lý nghĩa vụ của các bên và giảm thiểu rủi ro đối tác.
- Phát sinh chi phí giao dịch: Nhà đầu tư có thể phải trả phí giao dịch, phí môi giới hoặc các khoản phí liên quan. Riêng bên mua quyền chọn còn phải trả phí quyền chọn theo điều khoản hợp đồng.
- Có thể được tất toán hoặc thực hiện theo quy định sản phẩm: Tùy từng hợp đồng, việc kết thúc vị thế có thể thông qua giao dịch đối ứng, thanh toán bằng tiền hoặc giao nhận tài sản cơ sở.
So sánh hợp đồng quyền chọn và hợp đồng tương lai
2. Điểm khác nhau
Bảng dưới đây so sánh hợp đồng quyền chọn và hợp đồng tương lai theo những tiêu chí quan trọng đối với nhà đầu tư.
|
Tiêu chí |
Hợp đồng quyền chọn |
Hợp đồng tương lai |
|
Bản chất hợp đồng |
Bên mua có quyền, nhưng không có nghĩa vụ, mua hoặc bán tài sản cơ sở theo giá thực hiện đã xác định. Bên bán có nghĩa vụ tương ứng nếu quyền được thực hiện. |
Hai bên cam kết thực hiện các nghĩa vụ theo điều khoản hợp đồng đã chuẩn hóa. |
|
Tính tiêu chuẩn hóa |
Có thể được thỏa thuận riêng trong giao dịch OTC hoặc được chuẩn hóa khi niêm yết trên sở giao dịch. |
Hợp đồng giao dịch trên sở giao dịch tập trung được chuẩn hóa về quy mô, tháng đáo hạn, bước giá và các điều khoản liên quan. |
|
Nơi giao dịch |
Có thể giao dịch trên sở giao dịch tập trung hoặc thị trường phi tập trung (OTC), tùy loại hợp đồng. |
Thông thường được niêm yết và giao dịch trên sở giao dịch tập trung. |
|
Chi phí ban đầu |
Bên mua trả phí quyền chọn để sở hữu quyền. Bên bán nhận phí nhưng phải chấp nhận nghĩa vụ tương ứng. |
Nhà đầu tư thường phải nộp ký quỹ để mở và duy trì vị thế theo quy định. |
|
Ký quỹ |
Nghĩa vụ ký quỹ phụ thuộc loại hợp đồng, vai trò mua hay bán và quy định của thị trường. Người bán quyền chọn có thể phải ký quỹ; không nên mặc định mọi giao dịch quyền chọn đều miễn ký quỹ. |
Nhà đầu tư phải đáp ứng yêu cầu ký quỹ ban đầu và duy trì ký quỹ. Tài khoản được ghi nhận lãi, lỗ theo cơ chế thanh toán của thị trường. |
|
Quyền và nghĩa vụ |
Người mua có quyền lựa chọn thực hiện hoặc không thực hiện quyền. Người bán phải thực hiện nghĩa vụ nếu quyền được thực hiện theo điều khoản hợp đồng. |
Cả bên mua và bên bán đều có nghĩa vụ theo hợp đồng khi còn giữ vị thế, trừ khi vị thế được đóng hoặc xử lý theo quy định. |
|
Rủi ro của người mua |
Đối với vị thế mua quyền chọn, khoản lỗ từ chính quyền chọn thường được giới hạn ở phí đã trả và các chi phí liên quan, nếu không có vị thế hoặc giao dịch khác đi kèm. |
Lãi, lỗ biến động theo giá thị trường. Nhà đầu tư có thể phải bổ sung ký quỹ khi vị thế diễn biến bất lợi. |
|
Đóng vị thế |
Có thể bán lại quyền chọn hoặc thực hiện giao dịch đối ứng nếu sản phẩm và thị trường cho phép. Không phải mọi quyền chọn đều cần chờ đến ngày đáo hạn. |
Có thể đóng vị thế bằng giao dịch đối ứng trước ngày đáo hạn theo quy định của sở giao dịch. |
|
Quy mô hợp đồng |
Có thể được thỏa thuận trong hợp đồng OTC hoặc quy định sẵn đối với quyền chọn niêm yết. |
Được quy định cụ thể trong đặc tả hợp đồng niêm yết. |
|
Đáo hạn và thanh toán |
Có ngày đáo hạn; phương thức thực hiện, thanh toán hoặc xử lý quyền chọn phụ thuộc điều khoản sản phẩm. |
Có tháng hoặc ngày đáo hạn xác định; phương thức tất toán có thể là thanh toán bằng tiền hoặc giao nhận tài sản cơ sở tùy hợp đồng. |
Lưu ý: Bảng trên trình bày các đặc điểm phổ biến. Quy định cụ thể về ký quỹ, thực hiện quyền, quy mô hợp đồng và thanh toán cần được kiểm tra theo từng sản phẩm và sở giao dịch.
3. Nên chọn hợp đồng quyền chọn hay hợp đồng tương lai?
Việc lựa chọn hợp đồng quyền chọn hay hợp đồng tương lai phụ thuộc vào mục tiêu giao dịch, cách đánh giá thị trường và khả năng quản lý rủi ro của nhà đầu tư.
Hợp đồng quyền chọn có thể phù hợp với nhà đầu tư muốn xây dựng chiến lược linh hoạt trước biến động giá. Đối với bên mua quyền chọn, khoản phí quyền chọn là chi phí để sở hữu quyền thực hiện giao dịch; nếu thị trường diễn biến bất lợi, người mua có thể không thực hiện quyền. Tuy nhiên, người mua vẫn có thể mất toàn bộ phí đã trả, còn bên bán phải quản lý nghĩa vụ và rủi ro phát sinh từ vị thế của mình.
Hợp đồng tương lai có thể phù hợp với nhà đầu tư muốn giao dịch trực tiếp theo kỳ vọng giá tăng hoặc giảm, đồng thời có khả năng theo dõi vị thế và đáp ứng yêu cầu ký quỹ. Do lãi, lỗ được ghi nhận theo biến động giá và cơ chế thanh toán của thị trường, nhà đầu tư cần chủ động quản lý vốn, đặt ngưỡng rủi ro và theo dõi khả năng bổ sung ký quỹ.
Hợp đồng quyền chọn hàng hóa tại Việt Nam
Sàn giao dịch hợp đồng quyền chọn hàng hóa tại Việt Nam
Tại Việt Nam, Sở Giao dịch Hàng hóa Việt Nam (MXV) chính thức triển khai giao dịch hợp đồng quyền chọn hàng hóa từ ngày 26/06/2023. Các hợp đồng được giao dịch tại MXV có liên thông với những sở giao dịch hàng hóa quốc tế, giúp nhà đầu tư trong nước tiếp cận các sản phẩm quyền chọn trên thị trường thế giới. Nguồn: MXV
Các sản phẩm hợp đồng quyền chọn hàng hóa đang được giao dịch
Theo bảng ký quỹ hợp đồng quyền chọn được MXV công bố và cập nhật trong tháng 9/2026, danh mục hiện hiển thị 5 sản phẩm:
- Ngô: Liên thông với Sở Giao dịch Hàng hóa Chicago (CBOT).
- Đậu tương: Liên thông với CBOT.
- Lúa mì: Liên thông với CBOT.
- Cà phê Arabica: Liên thông với Sở Giao dịch Liên lục địa Mỹ (ICE US).
- Đường 11: Liên thông với ICE US.
Danh mục sản phẩm và điều kiện giao dịch có thể thay đổi theo quy định của MXV. Vì vậy, nhà đầu tư nên kiểm tra bảng sản phẩm, mức ký quỹ và thông số hợp đồng được công bố tại thời điểm giao dịch. Nguồn: MXV – Bảng ký quỹ quyền chọn
Những lưu ý khi giao dịch hợp đồng quyền chọn hàng hóa
Trước khi tham gia, nhà đầu tư cần hiểu rõ một số đặc điểm quan trọng của hợp đồng quyền chọn:
- Phân biệt quyền chọn mua và quyền chọn bán: Quyền chọn mua (Call Option) cho phép người mua có quyền mua hàng hóa cơ sở theo mức giá thực hiện đã xác định; quyền chọn bán (Put Option) cho phép người mua có quyền bán theo mức giá thực hiện đó.
- Hiểu rõ phí quyền chọn: Phí quyền chọn là khoản tiền người mua trả để có được quyền theo hợp đồng. Kết quả giao dịch phụ thuộc vào phí quyền chọn, giá thị trường, giá thực hiện và thời điểm đáo hạn.
- Nắm rõ quyền và nghĩa vụ của mỗi bên: Người mua có quyền thực hiện hoặc không thực hiện quyền chọn theo điều kiện hợp đồng; người bán có nghĩa vụ tương ứng khi quyền chọn được thực hiện.
- Theo dõi thời hạn và quy trình thực hiện quyền: Nhà đầu tư cần kiểm tra ngày giao dịch cuối cùng, điều kiện thực hiện quyền và quy trình xử lý vị thế theo quy định của MXV.
- Chủ động quản trị rủi ro: Không nên chỉ dựa vào dự đoán giá tăng hoặc giảm. Cần đánh giá khả năng thua lỗ, mức ký quỹ áp dụng và các nghĩa vụ có thể phát sinh khi thực hiện hợp đồng.
Đặc biệt, theo hướng dẫn của MXV, việc thực hiện quyền chọn có thể làm phát sinh vị thế hợp đồng kỳ hạn tiêu chuẩn cơ sở trong tài khoản. Vì vậy, nhà đầu tư cần hiểu rõ quy trình này và các yêu cầu đóng vị thế trước thời hạn áp dụng, thay vì mặc định rằng hợp đồng quyền chọn luôn tự động kết thúc mà không phát sinh nghĩa vụ tiếp theo. Nguồn: MXV – Quy trình thực hiện hợp đồng quyền chọn
Về khung pháp lý, hoạt động mua bán hàng hóa qua sở giao dịch tại Việt Nam được điều chỉnh bởi Luật Thương mại và các văn bản hướng dẫn thi hành, trong đó có Nghị định 302/2026/NĐ-CP, có hiệu lực từ ngày 15/09/2026. Nhà đầu tư nên tham khảo quy định hiện hành cùng quy chế giao dịch cụ thể của MXV trước khi tham gia. Nguồn: Cổng thông tin văn bản Chính phủ
Kết luận
Hiểu rõ hợp đồng quyền chọn và cách thức hoạt động là bước quan trọng giúp nhà đầu tư xây dựng chiến lược giao dịch hàng hóa phái sinh phù hợp và chủ động quản lý rủi ro. Trước khi bắt đầu trade, hãy trang bị kiến thức nền tảng và tìm hiểu kỹ đặc điểm của từng sản phẩm.
Bấm nút “TÔI CẦN TƯ VẤN” – Liên hệ ngay với Saigon Futures để được tư vấn về thị trường hàng hóa phái sinh và lộ trình tìm hiểu phù hợp. Đồng thời, đừng quên tham khảo thêm các bài viết kiến thức đầu tư trên website để tự tin hơn trước khi tham gia giao dịch.
- Hợp đồng tương lai là gì?
- Hợp đồng hoán đổi là gì?
- Hợp đồng kỳ hạn là gì?
- So sánh giữa hợp đồng tương lai và hợp đồng quyền chọn?
Câu hỏi thường gặp
Người mua hợp đồng quyền chọn có bắt buộc phải thực hiện quyền không?
Không. Người mua có quyền thực hiện hoặc không thực hiện quyền theo điều kiện của hợp đồng. Nếu không thực hiện, người mua có thể mất khoản Premium đã trả.
Hợp đồng quyền chọn và hợp đồng tương lai khác nhau như thế nào?
Điểm khác biệt cốt lõi là quyền và nghĩa vụ: người mua quyền chọn có quyền nhưng không bắt buộc thực hiện, trong khi các bên tham gia hợp đồng tương lai có nghĩa vụ thực hiện theo hợp đồng. Quyền chọn yêu cầu người mua trả Premium, còn hợp đồng tương lai vận hành theo cơ chế ký quỹ và thanh toán theo quy định.