Hợp đồng kỳ hạn là gì? Đặc điểm và ưu nhược điểm cần biêt
16/10/2026
Hợp đồng kỳ hạn là một công cụ được dùng cho giao dịch phái sinh. Tuy nhiên tại Việt Nam công cụ “phái sinh” này chưa thật sự phổ biến và giao dịch rộng rãi, mặc dù có lịch sử ra đời khá lâu trên thị trường quốc tế, nhưng trong thời gian gần đây thị trường hàng hóa phái sinh đang được đánh giá là thị trường có sức hút mạnh mẽ đối với nhà đầu tư cá nhân và doanh nghiệp. Bài viết dưới đây mà Saigon Futures mang đến sẽ là một số khái niệm và đặc điểm về hợp đồng kỳ hạn mà các nhà đầu tư nên biết. Liệu đây có phải là một sản phẩm đầu tư tiềm năng đối với các trader phái sinh trong nước?
Hợp đồng kỳ hạn là gì?
Hợp đồng kỳ hạn (Forward Contract) là một hợp đồng giao sau thỏa thuận giữa hai bên về việc mua hoặc bán một loại tài sản cơ sở nào đó trong tương lai. Ngược lại với hợp đồng giao ngay (Spot Contract) với việc tài sản mua/bán trong hợp đồng phải được giao trong vòng 2 ngày tính tại thời điểm ký kết (T+2). Tài sản cơ sở có thể là hàng hóa, ngoại tệ hoặc một số tài sản tài chính khác, tùy theo loại hợp đồng.
Với đặc điểm có thời gian giao nhận hàng hóa xa, hợp đồng kỳ hạn thường được dùng để giảm thiểu rủi ro trong việc biến động giá cả trong tương lai (Hedging) của mặt hàng giao dịch. Nhưng hơn thế nữa, hợp đồng kỳ hạn còn có thể được dùng như một công cụ để đầu cơ giá cả trong tương lai nhờ sự chênh lệch giá cả giữa giá kỳ hạn và giá giao ngay. Tại thời điểm giao hàng nếu giá kỳ hạn cao hơn khoản chênh lệch này sẽ được gọi là khoản thặng dư (Forward Premium) và ngược lại khi giá kỳ hạn thấp hơn sẽ là khoản chiết khấu (Forward Discount).
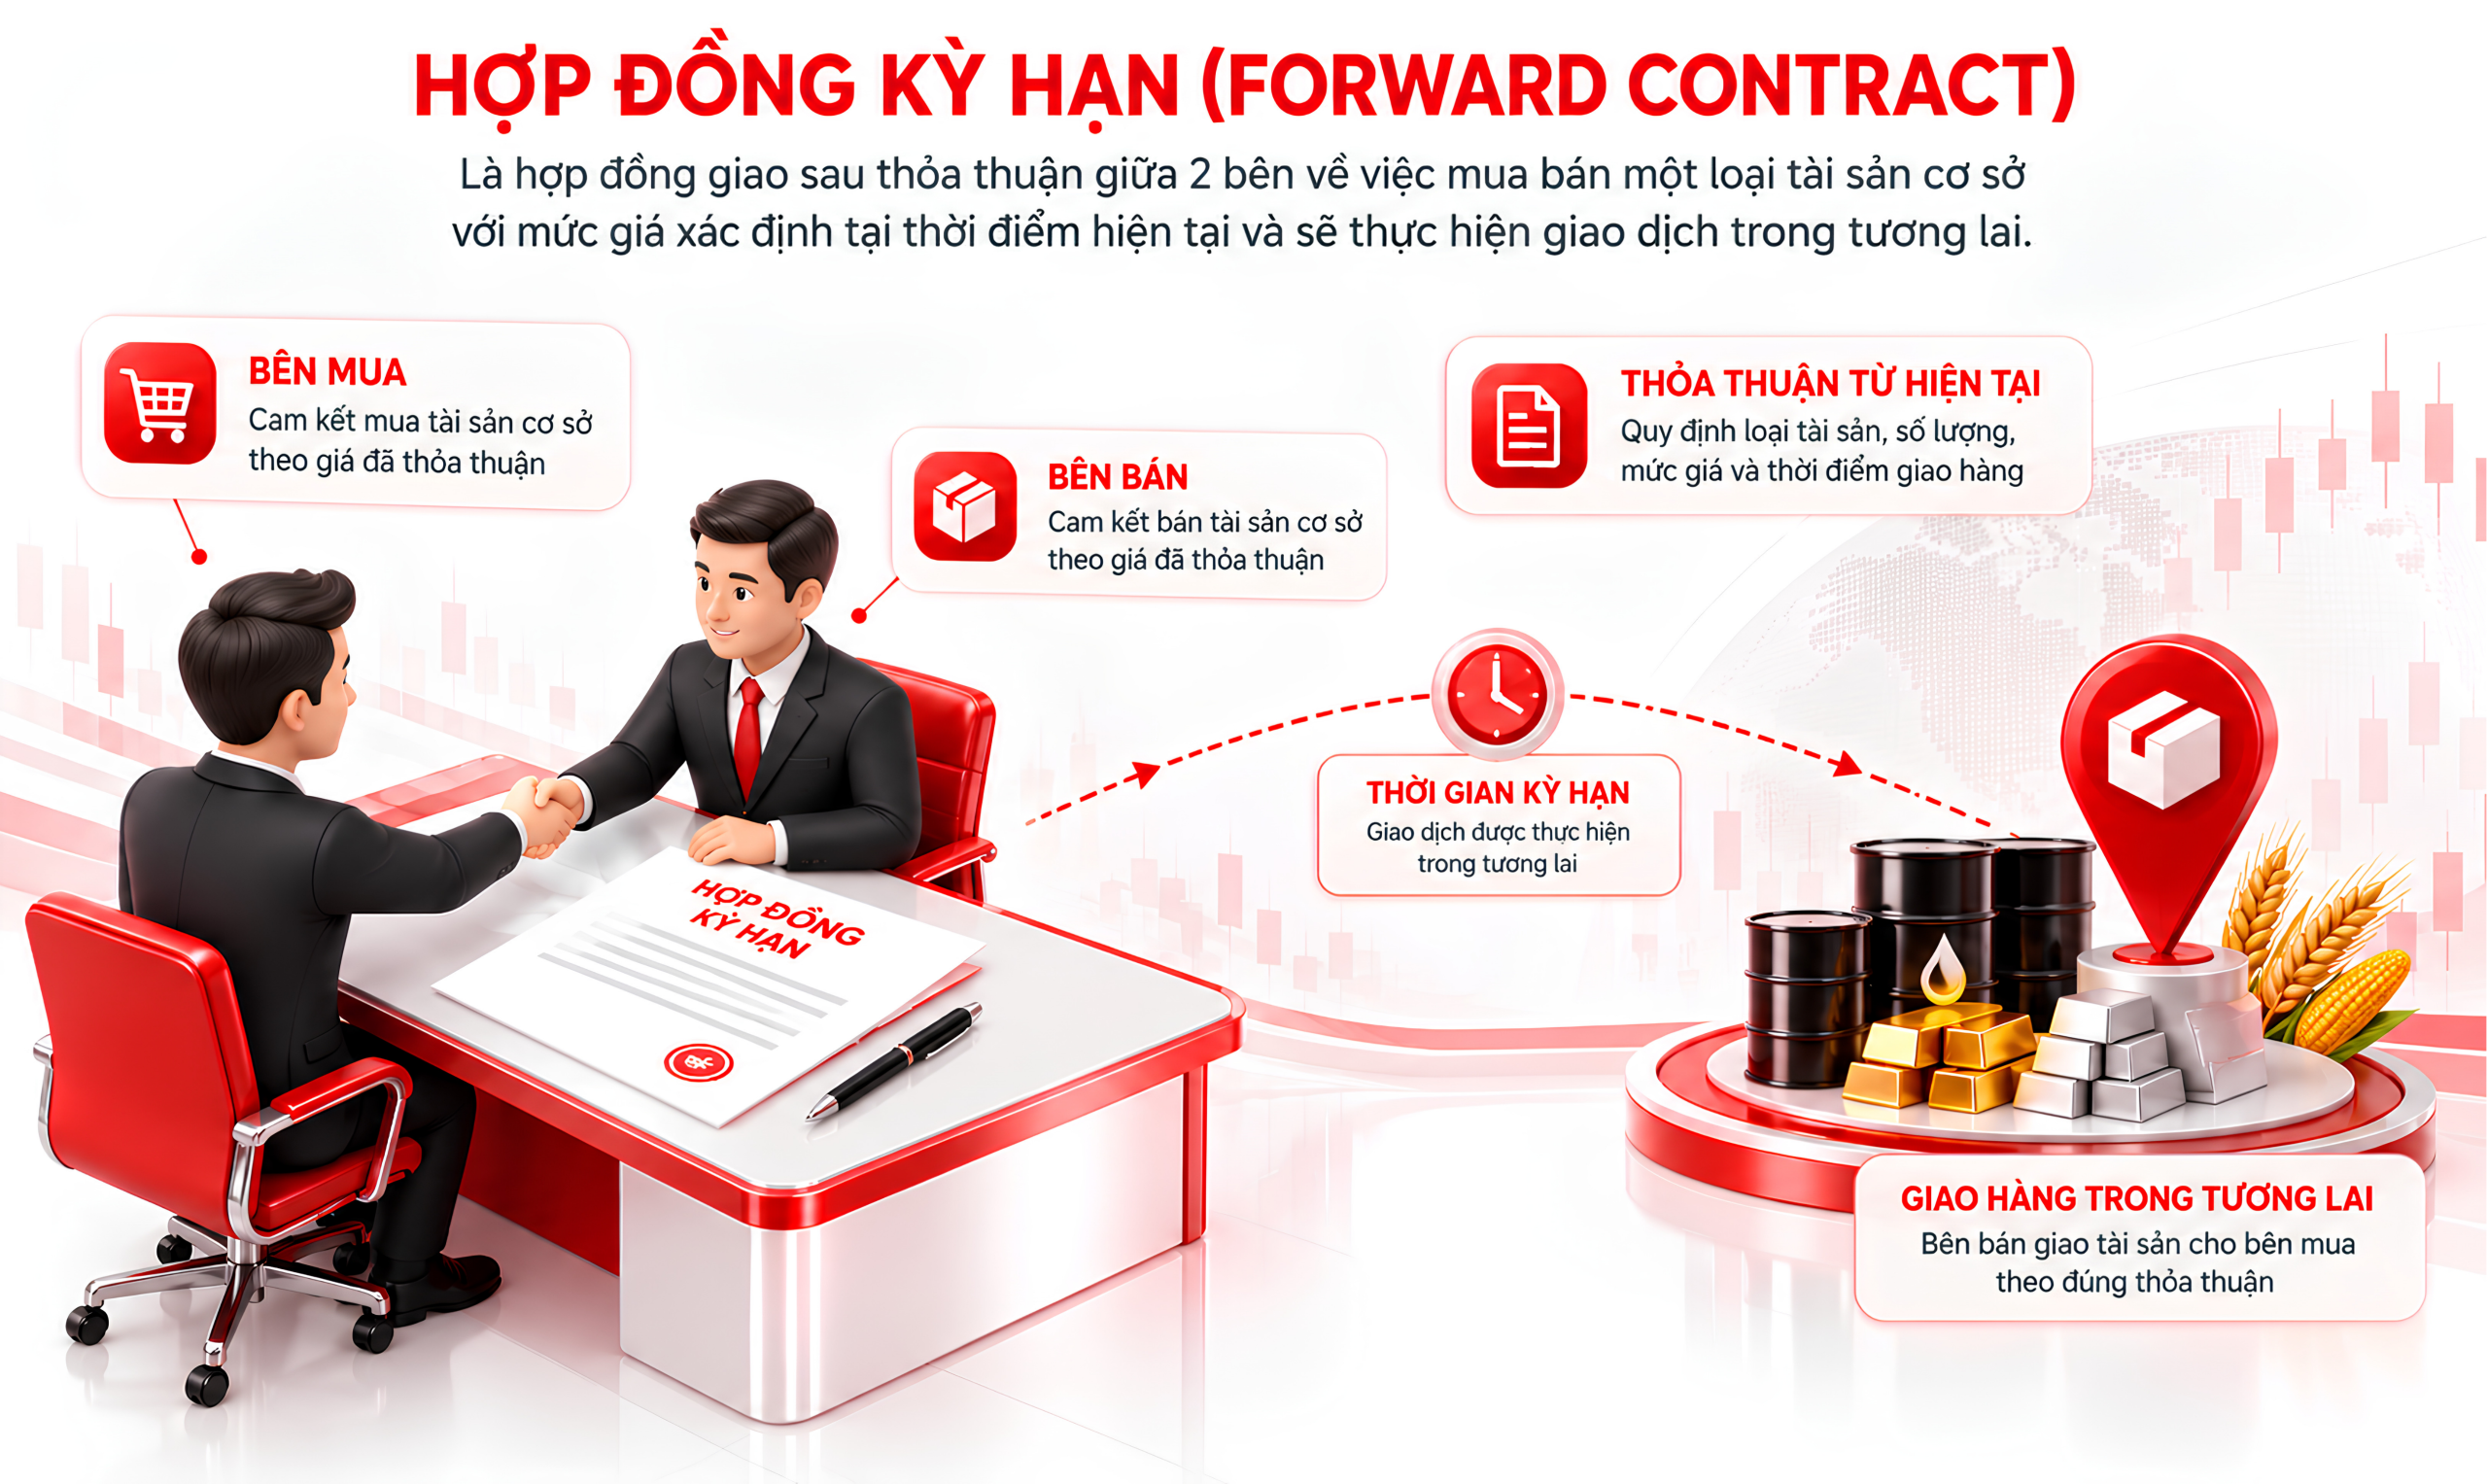
Hợp đồng kỳ hạn hoạt động như thế nào
Ví dụ về hợp đồng kỳ hạn hàng hóa
Giả sử ngày 15/10/2026, doanh nghiệp A ký hợp đồng với doanh nghiệp B để mua 100 tấn cà phê sau 3 tháng, với mức giá thỏa thuận là 80 triệu đồng/tấn. Đây là ví dụ giả định nhằm minh họa cách thức hoạt động của hợp đồng kỳ hạn, không phải báo giá cà phê thực tế.
Các thông tin chính của hợp đồng gồm:
- Tài sản cơ sở: Cà phê.
- Khối lượng: 100 tấn.
- Giá kỳ hạn: 80 triệu đồng/tấn.
- Thời hạn hợp đồng: 3 tháng.
- Thời điểm thực hiện: 15/01/2027, theo thỏa thuận giả định.
Đến ngày thực hiện hợp đồng, nếu giá cà phê trên thị trường tăng lên 90 triệu đồng/tấn, doanh nghiệp A có lợi thế mua theo mức giá đã thỏa thuận thấp hơn thị trường 10 triệu đồng/tấn. Ngược lại, nếu giá giảm xuống 70 triệu đồng/tấn, doanh nghiệp A vẫn phải thực hiện nghĩa vụ theo mức giá hợp đồng, trừ khi hai bên có thỏa thuận khác hoặc hợp đồng quy định cơ chế xử lý khác.
Ví dụ cho thấy hợp đồng kỳ hạn giúp các bên xác định trước giá giao dịch, nhưng không loại bỏ hoàn toàn rủi ro. Nếu giá thị trường diễn biến theo hướng thuận lợi hơn mức giá đã chốt, một bên có thể bỏ lỡ cơ hội giao dịch tốt hơn trên thị trường.
Lưu ý: Hợp đồng kỳ hạn theo nghĩa tài chính quốc tế thường là thỏa thuận riêng giữa hai bên. Trong khi đó, tại thị trường hàng hóa Việt Nam, MXV có niêm yết hợp đồng kỳ hạn tiêu chuẩn hàng hóa (Futures) với các điều khoản giao dịch được chuẩn hóa. Hai khái niệm có liên quan nhưng không nên mặc định là hoàn toàn giống nhau.
Đặc điểm của hợp đồng kỳ hạn
Hợp đồng kỳ hạn (Forward Contract) có những đặc điểm riêng về tài sản cơ sở, giá giao dịch, thời hạn thực hiện, phương thức thanh toán và khả năng chuyển nhượng. Hiểu rõ các đặc điểm này giúp nhà đầu tư phân biệt hợp đồng kỳ hạn với hợp đồng tương lai, đồng thời đánh giá mức độ phù hợp với mục tiêu giao dịch của mình.
1. Tài sản cơ sở đa dạng, điều khoản có thể linh hoạt
Tài sản cơ sở của hợp đồng kỳ hạn có thể bao gồm nhiều loại tài sản khác nhau, chẳng hạn:
- Hàng hóa: Nông sản, nguyên liệu công nghiệp, kim loại và năng lượng.
- Ngoại tệ: Các cặp tiền tệ hoặc đồng tiền như USD, EUR.
- Công cụ tài chính: Một số loại cổ phiếu, trái phiếu hoặc tài sản tài chính khác, tùy thị trường và cấu trúc hợp đồng.
Đối với hợp đồng kỳ hạn thỏa thuận riêng, các bên có thể thống nhất về khối lượng, chất lượng tài sản, giá giao dịch, thời điểm và địa điểm giao nhận. Những điều khoản này không nhất thiết phải được chuẩn hóa giống như hợp đồng tương lai niêm yết trên sở giao dịch.
Tính linh hoạt giúp hợp đồng kỳ hạn đáp ứng nhu cầu cụ thể của doanh nghiệp hoặc đối tác giao dịch. Tuy nhiên, các điều khoản cần được quy định rõ ràng để hạn chế tranh chấp khi thực hiện hợp đồng.
2. Giá được xác định trước, nghĩa vụ thực hiện vào thời điểm tương lai
Khi ký kết hợp đồng kỳ hạn, bên mua và bên bán thống nhất trước mức giá giao dịch và thời điểm thực hiện trong tương lai. Thông thường, việc giao nhận tài sản hoặc thanh toán theo hợp đồng sẽ diễn ra vào ngày đáo hạn, thay vì hoàn tất ngay tại thời điểm ký kết.
Giá kỳ hạn đã thỏa thuận là căn cứ để các bên thực hiện nghĩa vụ, dù giá thị trường tại ngày đáo hạn cao hơn hay thấp hơn mức giá này. Vì vậy, hợp đồng kỳ hạn có thể giúp doanh nghiệp chủ động hơn trong kế hoạch mua nguyên liệu, bán hàng hoặc quản trị rủi ro biến động giá.
Tuy nhiên, việc xác định giá từ trước không đồng nghĩa giao dịch chắc chắn có lợi. Kết quả thực tế còn phụ thuộc vào diễn biến thị trường, chi phí liên quan và khả năng thực hiện nghĩa vụ của các bên.
3. Thường giao dịch trên thị trường phi tập trung (OTC)
Hợp đồng kỳ hạn theo nghĩa Forward Contract thường được thỏa thuận trực tiếp giữa hai bên trên thị trường phi tập trung, còn gọi là OTC (Over-the-Counter), thay vì được niêm yết và giao dịch theo một bộ điều khoản chuẩn hóa trên sở giao dịch tập trung.
Trong mô hình này, các bên chủ động thương lượng những điều khoản như giá, khối lượng, thời hạn và phương thức giao nhận. Tính linh hoạt là một lợi thế, nhưng cũng khiến việc tìm đối tác thay thế hoặc chuyển nhượng hợp đồng có thể khó khăn hơn.
Lưu ý: Đặc điểm giao dịch OTC không áp dụng cho mọi sản phẩm được gọi là hợp đồng kỳ hạn trên thị trường hàng hóa Việt Nam. MXV có các sản phẩm hợp đồng kỳ hạn tiêu chuẩn hàng hóa (Futures) được giao dịch theo quy định và đặc tả hợp đồng riêng. Do đó, cần xác định đúng loại hợp đồng trước khi áp dụng các đặc điểm trên.
4. Việc ký kết và thực hiện phụ thuộc vào thỏa thuận giữa hai bên
Với hợp đồng kỳ hạn OTC, bên mua và bên bán trực tiếp thống nhất các điều khoản hoặc thông qua đơn vị trung gian nếu có. Hợp đồng thường không có cơ chế thanh toán bù trừ tập trung giống như hợp đồng tương lai giao dịch trên sở giao dịch.
Vì vậy, mỗi bên cần đánh giá khả năng thực hiện nghĩa vụ của đối tác, đồng thời quy định rõ trách nhiệm giao hàng, thanh toán và phương án xử lý khi có vi phạm hợp đồng. Việc sử dụng trung gian hay không phụ thuộc vào cấu trúc giao dịch, không nên mặc định rằng mọi hợp đồng kỳ hạn đều được ký kết mà không có bên trung gian.
5. Cơ chế ký quỹ phụ thuộc vào loại hợp đồng
Đối với hợp đồng kỳ hạn OTC, các bên có thể không phải nộp ký quỹ theo cơ chế của sở giao dịch tập trung. Tuy nhiên, hợp đồng vẫn có thể quy định tài sản bảo đảm, khoản đặt cọc hoặc những biện pháp bảo đảm thực hiện nghĩa vụ khác.
Ngược lại, các hợp đồng phái sinh niêm yết trên sở giao dịch thường có quy định riêng về ký quỹ và quản lý rủi ro. Vì vậy, nhà đầu tư cần kiểm tra điều khoản của sản phẩm cụ thể thay vì mặc định rằng mọi hợp đồng kỳ hạn đều không cần ký quỹ.
6. Thanh khoản có thể hạn chế, rủi ro đối tác cần được lưu ý
Do các điều khoản của hợp đồng kỳ hạn OTC có thể được thiết kế riêng cho từng giao dịch, việc chuyển nhượng hoặc tìm đối tác thay thế trước ngày đáo hạn không phải lúc nào cũng dễ dàng. Thanh khoản hạn chế có thể khiến các bên gặp khó khăn khi muốn chấm dứt hợp đồng sớm.
Bên cạnh đó, nếu một bên không có khả năng thanh toán hoặc không thực hiện đúng nghĩa vụ giao nhận, bên còn lại có thể chịu thiệt hại. Đây là rủi ro đối tác cần được cân nhắc khi ký kết hợp đồng kỳ hạn.
Để hạn chế rủi ro, các bên nên đánh giá uy tín và năng lực tài chính của đối tác, quy định rõ điều khoản hợp đồng và xác định phương án xử lý khi một bên không thực hiện nghĩa vụ.
7. Có thể đóng vị thế trước hạn theo thỏa thuận
Một cách để xử lý vị thế hợp đồng kỳ hạn là thỏa thuận với đối tác để chấm dứt hoặc điều chỉnh hợp đồng trước ngày đáo hạn. Trong một số trường hợp, các bên có thể ký một hợp đồng mới có điều khoản đối ứng nhằm bù đắp rủi ro từ hợp đồng ban đầu.
Tuy nhiên, việc mở một hợp đồng ngược chiều không tự động làm hợp đồng kỳ hạn ban đầu chấm dứt. Khả năng đóng vị thế phụ thuộc vào thỏa thuận giữa các bên, điều khoản hợp đồng và khả năng tìm được đối tác phù hợp.
8. Kỳ hạn hợp đồng được xác định từ ngày ký đến ngày đáo hạn
Kỳ hạn hợp đồng là khoảng thời gian từ ngày hợp đồng được ký kết đến ngày thực hiện hoặc đáo hạn theo thỏa thuận. Thời hạn có thể khác nhau tùy nhu cầu giao dịch, loại tài sản cơ sở và điều kiện của các bên.
Việc xác định rõ ngày đáo hạn giúp các bên chủ động chuẩn bị nguồn vốn, hàng hóa và kế hoạch thanh toán. Trước khi ký kết, cần kiểm tra chính xác thời điểm thực hiện để tránh nhầm lẫn về thời hạn giao nhận hoặc nghĩa vụ thanh toán.
Tóm lại, hợp đồng kỳ hạn nổi bật ở khả năng xác định trước giá giao dịch và linh hoạt trong việc thỏa thuận điều khoản. Tuy nhiên, tính thanh khoản, rủi ro đối tác và nghĩa vụ thực hiện là những yếu tố cần được cân nhắc. Đặc biệt, khi tìm hiểu hợp đồng kỳ hạn hàng hóa tại Việt Nam, nhà đầu tư nên xác định rõ sản phẩm đang nghiên cứu là hợp đồng Forward OTC hay hợp đồng kỳ hạn tiêu chuẩn hàng hóa (Futures) được niêm yết và giao dịch theo quy định của MXV.
Giá trị của hợp đồng kỳ hạn được tính như thế nào?
Giá trị của hợp đồng kỳ hạn tại thời điểm đáo hạn phụ thuộc vào sự chênh lệch giữa giá thị trường và giá đã thỏa thuận trong hợp đồng.
Giả sử:
- (S_T): Giá giao ngay của tài sản tại thời điểm đáo hạn.
- (K): Giá kỳ hạn đã thỏa thuận.
- (Q): Khối lượng tài sản cơ sở.
Nếu bỏ qua chi phí giao dịch và các điều khoản đặc biệt khác, giá trị của hợp đồng đối với bên mua tại đáo hạn có thể được biểu diễn như sau:
Giá trị vị thế mua = ((S_T – K) \ Q)
Đối với bên bán:
Giá trị vị thế bán = ((K – S_T) \ Q)
Hai công thức này biểu diễn giá trị kinh tế của vị thế tại đáo hạn, không nhất thiết là khoản tiền được thanh toán riêng trong mọi loại hợp đồng. Kết quả thực tế còn phụ thuộc vào phương thức thanh toán và điều khoản giao nhận.
Ví dụ tính giá trị hợp đồng kỳ hạn
Doanh nghiệp A thỏa thuận mua 100 tấn cà phê với giá kỳ hạn 80 triệu đồng/tấn. Đến ngày đáo hạn, có hai kịch bản:
Trường hợp 1: Giá thị trường tăng lên 90 triệu đồng/tấn
Chênh lệch giữa giá thị trường và giá hợp đồng là:
90 triệu − 80 triệu = 10 triệu đồng/tấn.
Với khối lượng 100 tấn, giá trị chênh lệch là 1 tỷ đồng theo hướng có lợi cho bên mua so với giá thị trường tại thời điểm đó, trước các chi phí liên quan.
Trường hợp 2: Giá thị trường giảm xuống 70 triệu đồng/tấn
Chênh lệch giữa giá hợp đồng và giá thị trường là:
80 triệu − 70 triệu = 10 triệu đồng/tấn.
Với khối lượng 100 tấn, bên mua chịu bất lợi tương đương 1 tỷ đồng so với việc mua theo giá thị trường tại thời điểm đó; bên bán có lợi thế tương ứng.
Đây là cách so sánh kinh tế dựa trên giá thị trường tại ngày đáo hạn. Nếu hợp đồng được thực hiện bằng giao nhận hàng hóa thực tế, lợi ích hoặc thiệt hại cuối cùng còn phụ thuộc vào chi phí vận chuyển, lưu kho, chất lượng hàng hóa, thuế và các điều khoản khác.
So sánh hợp đồng kỳ hạn và hợp đồng tương lai
So sánh hợp đồng kỳ hạn và hợp đồng tương lai
Hợp đồng kỳ hạn và hợp đồng tương lai đều thỏa thuận giao dịch tài sản tại thời điểm trong tương lai với mức giá hoặc cơ chế xác định giá được quy định. Tuy nhiên, hai loại hợp đồng khác nhau về cách thiết kế, địa điểm giao dịch và cơ chế quản lý rủi ro.
|
Hợp đồng kỳ hạn |
Hợp đồng tương lai |
|
|
Bản chất |
|
|
|
Giao dịch và niêm yết |
|
|
|
Chuẩn hóa hợp đồng |
|
|
|
Thời điểm thanh toán |
|
|
|
Tính thanh khoản |
|
|
|
Bù trừ và ký quỹ |
|
|
|
Đối tượng sử dụng |
|
|
Ưu điểm và nhược điểm của hợp đồng kỳ hạn
Hợp đồng kỳ hạn có thể mang lại lợi ích về quản trị giá và tính linh hoạt, nhưng đồng thời cũng tạo ra những nghĩa vụ và rủi ro mà các bên cần đánh giá trước khi ký kết.
1. Ưu điểm của hợp đồng kỳ hạn
Chủ động quản trị rủi ro biến động giá
Hợp đồng kỳ hạn cho phép các bên thống nhất trước mức giá giao dịch trong tương lai. Đây có thể là công cụ hữu ích đối với doanh nghiệp cần mua nguyên liệu hoặc bán sản phẩm trong một thời điểm xác định, đặc biệt khi giá hàng hóa biến động mạnh.
Linh hoạt trong việc thiết kế điều khoản
Với hợp đồng thỏa thuận riêng, các bên có thể thống nhất khối lượng, thời điểm giao nhận và một số điều kiện phù hợp với hoạt động kinh doanh. Điều này có thể giúp hợp đồng sát hơn với nhu cầu thực tế của doanh nghiệp.
Hỗ trợ lập kế hoạch tài chính
Khi biết trước mức giá mua hoặc bán theo hợp đồng, doanh nghiệp có thêm cơ sở để dự toán chi phí, xây dựng ngân sách và lên kế hoạch dòng tiền. Tuy nhiên, hợp đồng không loại bỏ các chi phí khác hoặc những rủi ro ngoài phạm vi thỏa thuận.
Có thể hạn chế một số chi phí giao dịch trung gian
Trong giao dịch thỏa thuận trực tiếp, các bên có thể không phải trả một số loại phí sàn hoặc phí môi giới như khi giao dịch qua sở giao dịch. Dù vậy, vẫn có thể phát sinh chi phí pháp lý, tài chính, tài sản bảo đảm hoặc chi phí xử lý hợp đồng.
2. Nhược điểm của hợp đồng kỳ hạn
Rủi ro đối tác
Nếu một bên không thực hiện nghĩa vụ, bên còn lại có thể phải chịu thiệt hại và tốn thời gian, chi phí để xử lý. Vì vậy, việc thẩm định đối tác và quy định rõ trách nhiệm trong hợp đồng là rất quan trọng.
Khả năng thanh khoản hạn chế
Do điều khoản có thể được thiết kế riêng, hợp đồng kỳ hạn không phải lúc nào cũng dễ chuyển nhượng hoặc tất toán trước hạn. Khi thị trường thay đổi, việc tìm một đối tác khác để thay thế có thể gặp khó khăn.
Bất lợi nếu giá thị trường diễn biến thuận lợi hơn
Việc cố định giá giúp các bên chủ động hơn, nhưng cũng có thể khiến một bên bỏ lỡ cơ hội mua rẻ hơn hoặc bán được giá cao hơn nếu thị trường biến động theo hướng có lợi. Đây là chi phí cơ hội cần cân nhắc khi quyết định ký hợp đồng.
Nghĩa vụ hợp đồng có thể tạo áp lực tài chính
Khi đến hạn, các bên phải thực hiện nghĩa vụ theo thỏa thuận, ngay cả khi điều kiện thị trường đã thay đổi. Nếu không dự trù đủ nguồn lực tài chính hoặc hàng hóa, một bên có thể gặp khó khăn trong việc hoàn thành hợp đồng.
Ứng dụng của hợp đồng kỳ hạn hàng hóa
Hợp đồng kỳ hạn hàng hóa thường được sử dụng để quản trị rủi ro biến động giá và hỗ trợ kế hoạch kinh doanh. Một số ứng dụng phổ biến gồm:
- Cố định giá nguyên liệu đầu vào: Giúp doanh nghiệp chủ động chi phí mua hàng trong tương lai, hạn chế tác động khi giá nguyên liệu tăng.
- Chủ động kế hoạch bán hàng: Hỗ trợ nhà sản xuất xác định trước giá bán, dự toán doanh thu và quản lý rủi ro giá hàng hóa.
- Giao dịch theo kỳ vọng giá: Cho phép các bên xây dựng chiến lược dựa trên dự đoán biến động giá, nhưng vẫn phải cân nhắc chi phí và nghĩa vụ hợp đồng.
Với nhà đầu tư đã có kinh nghiệm giao dịch Forex, tiền mã hóa, vàng hoặc dầu, tìm hiểu hợp đồng kỳ hạn hàng hóa là cách mở rộng kiến thức về thị trường phái sinh. Tuy nhiên, cần phân biệt hợp đồng kỳ hạn thỏa thuận riêng (Forward) với hợp đồng kỳ hạn tiêu chuẩn (Futures) giao dịch qua MXV, bởi cơ chế giao dịch và quản lý rủi ro có sự khác biệt.
Giao dịch hợp đồng kỳ hạn tại Việt Nam cần lưu ý điều gì?
Tại Việt Nam, hợp đồng kỳ hạn (Forward Contract) theo hình thức thỏa thuận riêng thường được giao dịch trên thị trường phi tập trung (OTC), trong đó bên mua và bên bán trực tiếp thống nhất các điều khoản như giá, khối lượng và thời điểm thực hiện. Loại hợp đồng này không được giao dịch qua cơ chế niêm yết, thanh toán bù trừ và quản lý rủi ro của sở giao dịch tập trung như hợp đồng tương lai. Vì vậy, các bên cần tự đánh giá uy tín đối tác và khả năng thực hiện nghĩa vụ để hạn chế rủi ro thanh toán hoặc giao nhận.
Đối với nhà đầu tư cá nhân muốn tham gia thị trường hàng hóa phái sinh tại Việt Nam, đặc biệt là những nhà đầu tư người đã có kinh nghiệm giao dịch Forex, vàng, bạc hoặc dầu, hợp đồng tương lai (Futures) là lựa chọn nên tìm hiểu. Đây là sản phẩm được chuẩn hóa và giao dịch qua Sở Giao dịch Hàng hóa Việt Nam (MXV), với quy định cụ thể về hợp đồng, ký quỹ và cơ chế thanh toán bù trừ. Cơ chế này hỗ trợ quản lý rủi ro đối tác, dù không loại bỏ rủi ro thua lỗ do biến động giá.
Trước khi giao dịch, nhà đầu tư nên:
- Tìm hiểu đặc tả hợp đồng, quy mô giao dịch và thời hạn đáo hạn.
- Nắm rõ yêu cầu ký quỹ, phí giao dịch và các chi phí liên quan.
- Xây dựng kế hoạch quản trị vốn và giới hạn rủi ro.
- Lựa chọn thành viên kinh doanh được MXV công nhận, đồng thời tìm hiểu kỹ quy trình mở tài khoản và giao dịch.
Saigon Futures là thành viên kinh doanh của MXV, hỗ trợ khách hàng tìm hiểu thị trường, sản phẩm và quy trình giao dịch hàng hóa phái sinh. Nếu đang cân nhắc tham gia thị trường, nhà đầu tư có thể liên hệ Saigon Futures để được tư vấn và trang bị kiến thức cần thiết trước khi bắt đầu.
Kết luận
Hợp đồng kỳ hạn là công cụ giúp các bên xác định trước giá giao dịch trong tương lai, qua đó hỗ trợ quản trị rủi ro giá và lập kế hoạch kinh doanh. Tuy nhiên, để sử dụng hiệu quả, nhà đầu tư cần hiểu rõ nghĩa vụ hợp đồng, rủi ro đối tác và sự khác biệt giữa hợp đồng kỳ hạn thỏa thuận riêng với hợp đồng kỳ hạn tiêu chuẩn hàng hóa giao dịch qua MXV.
Nếu bạn đang tìm hiểu thị trường hàng hóa phái sinh và muốn xây dựng nền tảng kiến thức trước khi giao dịch, hãy bấm nút “TÔI CẦN TƯ VẤN” – Liên hệ ngay với Saigon Futures để được tư vấn về thị trường, sản phẩm và quy trình tham gia. Bạn cũng có thể tiếp tục đọc các bài viết kiến thức trên website để hiểu rõ hơn về hợp đồng tương lai, hợp đồng quyền chọn và cách quản trị rủi ro trong giao dịch hàng hóa.
- Hợp đồng tương lai là gì?
- Hợp đồng quyền chọn là gì?
- Hợp đồng hoán đổi là gì?
- Đầu tư hàng hóa phái sinh là gì? Tiềm năng thị trường, các ưu điểm và rủi ro cần biết
Câu hỏi thường gặp
Hợp đồng kỳ hạn có cần ký quỹ không?
Điều này phụ thuộc vào loại hợp đồng và thỏa thuận giữa các bên ký kết. Với hợp đồng Forward thỏa thuận riêng, yêu cầu tài sản bảo đảm hoặc ký quỹ sẽ được quy định riêng trong hợp đồng. Với sản phẩm giao dịch tập trung, nhà đầu tư phải tuân thủ quy định ký quỹ và quản lý rủi ro của sở giao dịch hàng hóa.
Hợp đồng kỳ hạn có rủi ro gì?
Những rủi ro chính gồm đối tác không thực hiện nghĩa vụ, khó tất toán trước hạn, chi phí cơ hội khi giá thị trường biến động theo hướng thuận lợi hơn và áp lực tài chính khi đến thời điểm thực hiện hợp đồng.