2 xu hướng xác định giá hàng hóa: Backwaredation và Contango
13/10/2026
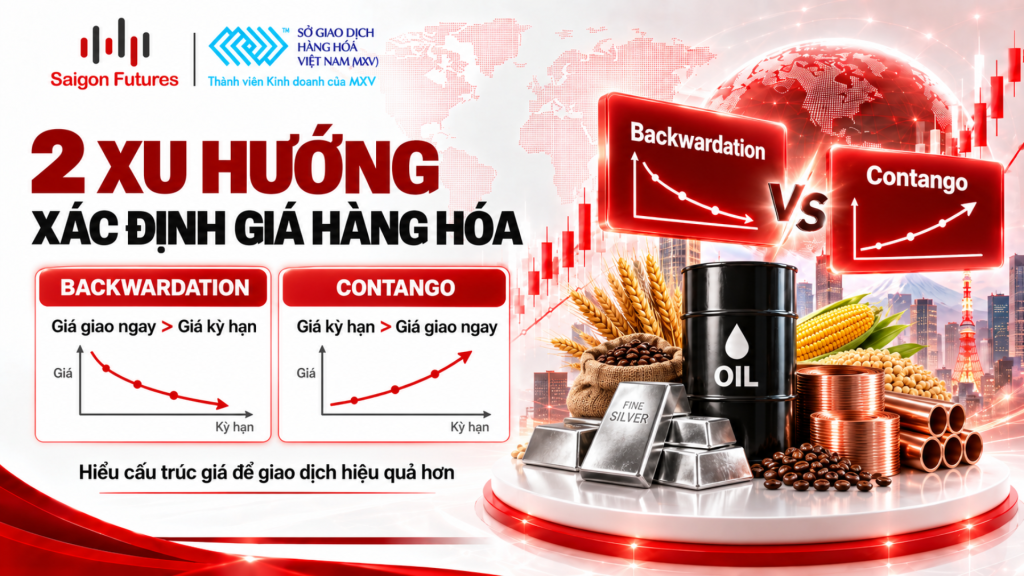
Trong thị trường hàng hóa phái sinh, Backwardation và Contango là hai trạng thái quan trọng của đường cong kỳ hạn. Chúng cho biết giá giữa các tháng hợp đồng đang được định giá như thế nào, từ đó phản ánh phần nào kỳ vọng cung – cầu, chi phí nắm giữ hàng hóa và mức độ khan hiếm trong ngắn hạn.
Điểm cần làm rõ ngay: Backwardation và Contango không phải là “xu hướng tăng” hay “xu hướng giảm” của giá hàng hóa. Một thị trường có thể đang ở Contango nhưng toàn bộ các tháng hợp đồng cùng tăng giá; ngược lại, một thị trường Backwardation vẫn có thể giảm giá. Hai khái niệm này mô tả hình dạng của đường cong kỳ hạn tại một thời điểm.
Bạn đang theo dõi nhiều tháng hợp đồng nhưng chưa biết cách đọc chênh lệch giá? Tra cứu cùng SFI để hiểu cấu trúc kỳ hạn trước khi xây dựng kế hoạch giao dịch.
 Xem thêm: Hợp đồng tương lai là gì? Các khái niệm hợp đồng tương lai
I. Backwardation và Contango là gì?
Contango là trạng thái khi các hợp đồng kỳ hạn xa được giao dịch ở mức giá cao hơn các hợp đồng gần hoặc giá giao ngay, tạo nên đường cong kỳ hạn dốc lên. Với hàng hóa vật chất, cấu trúc này thường liên quan đến chi phí lưu kho, tài chính, bảo hiểm và nguồn cung hiện tại tương đối dồi dào.
Backwardation là trạng thái ngược lại: giá ở các kỳ hạn gần cao hơn các kỳ hạn xa, khiến đường cong kỳ hạn dốc xuống. Trạng thái này thường xuất hiện khi nguồn cung giao ngay hoặc tồn kho tương đối eo hẹp, khiến việc sở hữu hàng hóa ngay hiện tại có giá trị cao hơn so với chờ nhận hàng trong tương lai.
Trên thực tế, nhà đầu tư thường không chỉ so sánh giá giao ngay với một hợp đồng tương lai, mà còn so sánh trực tiếp các tháng hợp đồng với nhau. Ví dụ, nếu hợp đồng tháng gần có giá 100 nhưng tháng xa là 95, đường cong đang có tính Backwardation; nếu tháng gần là 95 còn tháng xa là 100, đó là Contango.
II. Backwardation: khi hàng hóa hiện tại được định giá cao hơn
Backwardation thường gắn với thị trường có nguồn cung ngắn hạn chặt chẽ, tồn kho thấp hoặc nhu cầu giao ngay cao. Khi doanh nghiệp cần hàng hóa để duy trì sản xuất, giá trị của việc sở hữu hàng ngay có thể lớn hơn lợi ích của việc chờ đến kỳ hạn sau. Trong kinh tế hàng hóa, phần lợi ích này thường được gọi là convenience yield.
Điều đó không có nghĩa cứ thấy Backwardation là nên mua. Cấu trúc đường cong chỉ cung cấp thêm thông tin về trạng thái thị trường. Nếu yếu tố thiếu hụt được giải quyết, nguồn cung tăng hoặc nhu cầu giảm, độ dốc Backwardation có thể thu hẹp rất nhanh.
Một ví dụ quốc tế gần đây là thị trường WTI trong năm 2026, khi CME ghi nhận đường cong dầu thô chuyển sang Backwardation trong bối cảnh nguồn cung ngắn hạn bị thắt chặt. Ví dụ này chỉ dùng để minh họa cơ chế đường cong kỳ hạn; tại Việt Nam, theo danh mục MXV hiện hành tháng 9/2026, nhóm Năng lượng không còn được liệt kê trong danh mục ký quỹ và bảng phí.
III. Contango: khi kỳ hạn xa đắt hơn kỳ hạn gần
Contango thường xuất hiện khi giá kỳ hạn xa cao hơn giá kỳ hạn gần. Với hàng hóa vật chất, mức chênh lệch này có thể phản ánh chi phí nắm giữ hàng hóa qua thời gian như lưu kho, bảo hiểm và chi phí vốn. Khi tồn kho dồi dào, lợi ích của việc phải sở hữu hàng ngay thường thấp hơn, nên Contango dễ xuất hiện hơn.
Bản cũ cho rằng nhà đầu tư có thể đơn giản “mua hàng hóa giá rẻ rồi bán giá cao trong tương lai”. Cách hiểu này chưa đầy đủ. Để thực hiện chiến lược cash-and-carry trên hàng hóa vật chất, người tham gia còn phải tính chi phí vốn, kho bãi, bảo hiểm, hao hụt, tiêu chuẩn giao nhận và khả năng tiếp cận thị trường vật chất. Nếu chênh lệch kỳ hạn không đủ bù các chi phí này, lợi nhuận trên lý thuyết có thể không tồn tại trong thực tế.
Contango cũng không tự động đồng nghĩa thị trường đang giảm giá. Nó chỉ cho biết giá kỳ hạn xa đang cao hơn kỳ hạn gần tại thời điểm quan sát. Hình dạng đường cong có thể thay đổi liên tục khi tồn kho, kỳ vọng cung – cầu, lãi suất và chi phí lưu kho thay đổi.
IV. So sánh nhanh Backwardation và Contango
Bảng 1. So sánh Backwardation và Contango
|
Tiêu chí |
Contango |
Backwardation |
|
Hình dạng đường cong |
Dốc lên: kỳ hạn xa cao hơn kỳ hạn gần |
Dốc xuống: kỳ hạn gần cao hơn kỳ hạn xa |
|
Bối cảnh thường gặp |
Tồn kho tương đối dồi dào; chi phí carry có vai trò lớn |
Nguồn cung gần hạn chặt; giá trị sở hữu hàng ngay cao |
|
Roll vị thế mua |
Thường bất lợi nếu phải mua hợp đồng kế tiếp ở giá cao hơn |
Thường thuận lợi hơn nếu hợp đồng kế tiếp có giá thấp hơn |
|
Hàm ý chính |
Thị trường trả thêm cho thời gian và chi phí nắm giữ |
Thị trường trả premium cho hàng hóa ở kỳ hạn gần |
|
Không đồng nghĩa |
Giá hàng hóa chắc chắn sẽ giảm |
Giá hàng hóa chắc chắn sẽ tăng |
|
Nên kiểm tra thêm |
Tồn kho, lưu kho, lãi suất, mùa vụ, cung – cầu |
Tồn kho, gián đoạn nguồn cung, mùa vụ, nhu cầu giao ngay |
Điểm quan trọng nhất khi đọc bảng là không biến một dấu hiệu cấu trúc thành tín hiệu mua/bán độc lập. Cần kết hợp với cung – cầu, tồn kho, mùa vụ và phản ứng giá.
V. Vì sao Backwardation và Contango quan trọng với nhà đầu tư?
Thứ nhất, cấu trúc kỳ hạn giúp đọc trạng thái cung – cầu. Backwardation thường cho thấy giá trị của hàng hóa giao ngay hoặc tháng gần đang cao; Contango thường phản ánh chi phí carry và nguồn cung hiện tại thoải mái hơn. Đây là tín hiệu để đặt câu hỏi tiếp theo, không phải câu trả lời cuối cùng.
Thứ hai, cấu trúc kỳ hạn ảnh hưởng đến việc chuyển tháng hợp đồng. Nhà đầu tư nắm vị thế dài hạn thường phải đóng hợp đồng gần đáo hạn và mở sang tháng kế tiếp. Nếu mua tháng xa với giá cao hơn trong Contango, quá trình roll có thể tạo roll yield bất lợi cho vị thế mua. Trong Backwardation, mua lại tháng xa với giá thấp hơn có thể tạo roll yield thuận lợi hơn, nếu các yếu tố khác không đổi.
Điểm hay nhầm: roll yield không phải lợi nhuận chắc chắn. Tổng lãi/lỗ vẫn phụ thuộc vào biến động giá của hợp đồng, thời điểm roll, phí giao dịch và cách quản trị vị thế. Một thị trường Backwardation vẫn có thể khiến vị thế mua thua lỗ nếu giá giảm đủ mạnh.
Thứ ba, đường cong kỳ hạn giúp doanh nghiệp và nhà đầu tư nhìn khác biệt giữa nhu cầu giao ngay và kỳ vọng dài hơn. Việc đường cong chuyển từ Contango sang Backwardation hoặc ngược lại đôi khi quan trọng hơn việc một hợp đồng riêng lẻ tăng hay giảm trong ngày.
Xem thêm: Giao dịch hàng hóa là gì? Hướng dẫn từ A-Z cho người mới bắt đầu
VI. Cách vận dụng vào giao dịch hàng hóa tại Việt Nam
Nhà đầu tư có thể quan sát Backwardation và Contango trên các mặt hàng đang được MXV liên thông như nông sản, nguyên liệu công nghiệp và kim loại bằng cách so sánh giá giữa các tháng hợp đồng. Với nhóm nông sản, yếu tố mùa vụ và thời điểm trước – sau thu hoạch thường đặc biệt quan trọng; với kim loại và nguyên liệu công nghiệp, tồn kho và chi phí carry có thể có vai trò lớn hơn.
Thay vì hỏi “Contango hay Backwardation thì nên mua?”, câu hỏi hữu ích hơn là: cấu trúc hiện tại đang phản ánh điều gì về cung – cầu, spread giữa các tháng đang mở rộng hay thu hẹp, và điều đó có phù hợp với dữ liệu cơ bản hay không.
Nếu bạn đã xác định được cấu trúc kỳ hạn nhưng chưa biết đưa vào kế hoạch giao dịch, xem thêm các phương pháp kiếm lời trong giao dịch hàng hóa phái sinh để hiểu rõ hơn vai trò của xu hướng giá, spread và quản trị vị thế.
Xem thêm: 6 phương pháp kiếm lời từ giao dịch hàng hóa phái sinh
VII. Saigon Futures hỗ trợ nhà đầu tư như thế nào?
Saigon Futures là Thành viên Kinh doanh mã 002 của Sở Giao dịch Hàng hóa Việt Nam (MXV). Nhà đầu tư có thể thông qua SFI để tra cứu sản phẩm đang giao dịch, tháng hợp đồng, đặc tả, mức ký quỹ và dữ liệu thị trường hiện hành trước khi xây dựng kế hoạch.
Bạn cần kiểm tra cấu trúc kỳ hạn của một mặt hàng hoặc chưa biết nên đọc spread giữa các tháng hợp đồng như thế nào? HÃY LIÊN HỆ SFI để được hỗ trợ. BẤM NGAY vào nút “BẠN CẦN TƯ VẤN” để để lại thông tin.